مقدمة: هل تستحق أتمتة تغليف المأكولات البحرية والأسماك العناء؟
بالنسبة لمصنّعي المأكولات البحرية الذين يفكرون في الأتمتة، فإن سعر الماكينة هو فقط جزء من قرار الاستثمار. السؤال الأكثر أهمية هو:
ما مدى سرعة استرداد خط التغليف الآلي لتكلفته؟
يقيس تحليل عائد الاستثمار (ROI) الموثوق لأتمتة تغليف المأكولات البحرية والأسماك كيف تغير الأتمتة تكلفة العمالة، وهدر التغليف، وإعادة المعالجة، والإنتاجية، وتكلفة كل عبوة مقبولة يتم إنتاجها.
هذا مهم بشكل خاص في معالجة المأكولات البحرية. الأسماك الطازجة والشرائح والمحار والمأكولات البحرية المحضرة قابلة للتلف بدرجة كبيرة وغالباً ما تكون رطبة وغير منتظمة وحساسة لدرجة الحرارة. لذلك، يجب أن يجمع أداء التغليف بين السرعة والختم الموثوق والنظافة، وعند الاقتضاء، التفريغ المتحكم فيه أو التغليف بجو معدّل (MAP).
يمكن أن تصبح الماكينة غير المكلفة مكلفة إذا تطلبت عمالة مفرطة، أو تسببت في رفض متكرر، أو حدت من الإنتاج. على العكس من ذلك، يمكن لنظام آلي ذي سعة أعلى أن يبرر إنفاقاً رأسمالياً أكبر عندما يقلل باستمرار من تكلفة التشغيل لكل عبوة جيدة.
بالنسبة لمعظم مصنّعي المأكولات البحرية، يمكن تقسيم الجدوى التجارية إلى أربعة مجالات قابلة للقياس:
- توفير العمالة وزيادة إنتاجية العمالة؛
- تقليل هدر التغليف وإعادة المعالجة؛
- زيادة إنتاج العبوات الجيدة والسعة القابلة للاستخدام؛
- فترة الاسترداد والعائد المالي طويل الأجل.
يشرح هذا الدليل كيفية قياس كل عامل ويستخدم نتيجة حقيقية لتغليف المأكولات البحرية من Vormek لإظهار لماذا يجب تضمين أداء التغليف جنباً إلى جنب مع مقاييس عائد الاستثمار التقليدية.
بالنسبة للمعلومات المتعلقة بالمعدات والتطبيق، يمكن للمصنّعين استكشاف الصفحة الرئيسية لصناعة المأكولات البحرية والأسماك وصفحة منتج Smart Sealer للحصول على حلول ختم الصواني الآلية.
توفير العمالة من أتمتة تغليف المأكولات البحرية
عادةً ما تكون العمالة واحدة من أكبر وأسهل فوائد الأتمتة في تحديدها، لكن حساب المشغلين وحدهم يمكن أن ينتج نتيجة مضللة.
السؤال الأفضل هو:
كم عدد ساعات العمل المباشر المطلوبة لإنتاج 1,000 عبوة مقبولة؟
يمكن أن يتضمن تغليف المأكولات البحرية وضع الصواني، وتحميل المنتج، والنقل، والختم، والترميز، والفحص، والتفريغ. يمكن للأتمتة تقليل المناولة المتكررة في العديد من هذه المراحل مع السماح للمشغلين بالتركيز على تحضير المنتج ومراقبة الجودة والتعقيم.
قياس إنتاجية العمالة، وليس فقط عدد الموظفين
مؤشر أداء رئيسي مفيد هو:
العبوات لكل ساعة عمل = العبوات المقبولة المنتجة ÷ ساعات العمل المباشر للتغليف
ضع في اعتبارك مقارنة توضيحية:
| مؤشر الأداء الرئيسي | خط شبه آلي | خط آلي |
|---|---|---|
| الإنتاج الجيد/الساعة | 1,200 عبوة | 2,400 عبوة |
| المشغلون المباشرون | 4 | 3 |
| العبوات/ساعة عمل | 300 | 800 |
أرقام توضيحية فقط؛ ليست بيانات عملاء Vormek.
يزيل الخط الآلي وظيفة مباشرة واحدة فقط، لكن الإنتاجية ترتفع من 300 إلى 800 عبوة لكل ساعة عمل.
هذا هو السبب في أن تكلفة العمالة لكل عبوة جيدة هي أكثر إفادة من عدد الموظفين وحده.
إذا تم نقل الموظفين ببساطة إلى أقسام أخرى، فلا ينبغي احتساب رواتبهم كاملة تلقائياً كمدخرات نقدية. يجب أن تعكس المدخرات المباشرة تخفيضات حقيقية في كشوف المرتبات، أو العمل الإضافي، أو العمالة المؤقتة، أو التوظيف المستقبلي.
استخدام التكلفة الإجمالية للعمالة
يجب أن تستخدم حسابات عائد الاستثمار أيضاً التكلفة الفعلية لتوظيف مشغل بدلاً من الأجور الأساسية وحدها.
اعتماداً على المصنع، يمكن أن تشمل التكلفة الإجمالية للعمالة الأجور، ومساهمات صاحب العمل، والعمل الإضافي، وعلاوات الورديات، والتدريب، ورسوم العمالة المؤقتة.
على سبيل المثال، مشغل يكلف 24 يورو لكل ساعة إنتاجية عبر 2,000 ساعة سنوية يمثل:
24 يورو × 2,000 = 48,000 يورو/سنة
إذا ألغت الأتمتة فعلياً الحاجة إلى وظيفتين معادلتين:
2 × 48,000 = 96,000 يورو توفير سنوي محتمل في العمالة
يجب على المصنّع استبدال هذه القيم التوضيحية ببيانات الرواتب الفعلية.
صيغة مفيدة أخرى هي:
تكلفة العمالة لكل 1,000 عبوة جيدة = تكلفة العمالة المباشرة بالساعة ÷ العبوات الجيدة في الساعة × 1,000
مؤشر الأداء الرئيسي هذا مفيد بشكل خاص عند مقارنة معدات تغليف المأكولات البحرية شبه الآلية والآلية لأنه يجمع بين متطلبات التوظيف والإنتاج الفعلي.
يمكن للأتمتة أيضاً منع ارتفاع تكاليف العمالة مع توسع الإنتاج. إذا كان الطلب المتزايد يتطلب خلاف ذلك مشغلين إضافيين، أو عمل إضافي، أو وردية أخرى، فإن تجنب تلك التكاليف يمكن أن يحسن بشكل ملموس حالة الاستثمار.
تقليل الهدر وإعادة المعالجة في خطوط تغليف المأكولات البحرية
يمكن أن يكون للهدر تأثير مالي مرتفع بشكل غير عادي في تغليف المأكولات البحرية لأن المنتج داخل العبوة قد يكون قيمته أعلى بكثير من الصينية والفيلم.
يمكن أن تشمل التكلفة الحقيقية للعبوة الفاشلة:
المنتج + الصينية + الفيلم + الغاز + العمالة + إعادة المعالجة + وقت الماكينة الضائع
يمكن للرطوبة والزيوت وبقايا المنتج أيضاً أن تتداخل مع منطقة الختم. اعتماداً على العملية، يمكن أن يساهم ذلك في ختمات ضعيفة، أو تسريبات، أو قنوات، أو فقدان الغلاف الجوي المعدّل المقصود.
لا يمكن للأتمتة تعويض الأفلام غير المناسبة، أو حواف الصواني الملوثة، أو مناولة المنتج الرديئة. ومع ذلك، يمكن لنظام تغليف آلي تم تكوينه بشكل صحيح تحسين قابلية التكرار في المعايير الحرجة مثل:
- درجة حرارة الختم والضغط؛
- زمن المكوث؛
- تحديد موضع الصينية؛
- فهرسة الفيلم؛
- تسلسل التفريغ؛
- تسلسل التدفق بالغاز.
يمكن أن تكون النتيجة جودة عبوة أكثر اتساقاً ورفضاً أقل مرتبطاً بالعملية.
معدل النجاح من المحاولة الأولى أهم من السرعة الاسمية
يجب على المصنّعين قياس:
معدل النجاح من المحاولة الأولى = العبوات المقبولة بدون إعادة معالجة ÷ إجمالي العبوات المنتجة × 100
قد تخلق ماكينة تنتج 3,000 عبوة في الساعة مع رفض متكرر ناتجاً تجارياً أقل من خط أبطأ قليلاً ولكن أكثر استقراراً.
تشمل مؤشرات الأداء الرئيسية الأكثر فائدة للتغليف:
| مؤشر الأداء الرئيسي | لماذا هو مهم |
|---|---|
| معدل الرفض | يقيس فقدان المنتج/المادة الدائم |
| معدل إعادة المعالجة | يقيس العمالة الإضافية ووقت الماكينة |
| معدل النجاح من المحاولة الأولى | يظهر اتساق العملية |
| هدر الفيلم | يتتبع فقدان مواد التغليف |
| العبوات الجيدة/الساعة | يقيس الناتج القابل للبيع الفعلي |
ضع في اعتبارك مصنّع مأكولات بحرية ينتج 4 ملايين عبوة سنوياً.
إذا انخفض معدل رفض التغليف من 2% إلى 1%:
عند 2% = 80,000 عبوة مرفوضة/سنة
عند 1% = 40,000 عبوة مرفوضة/سنة
هذا يعني 40,000 عبوة مرفوضة أقل.
بقيمة استرداد متوسطة تبلغ 1.50 يورو لكل رفض تم تجنبه، سيكون العائد السنوي النظري:
40,000 × 1.50 يورو = 60,000 يورو
هذا حساب توضيحي، وليس توفيراً مدعياً لعملاء Vormek.
توفير مواد التغليف يتراكم على نطاق واسع
يمكن للتحسينات الصغيرة في استخدام الفيلم أن تصبح ذات دلالة مالية على المستويات الصناعية.
على سبيل المثال:
0.005 يورو توفير/عبوة × 5,000,000 عبوة = 25,000 يورو/سنة
هذا هو السبب في عدم حساب عائد الاستثمار للأتمتة من العمالة وحدها.
تساهم العمالة، وفقدان المنتج، واستهلاك الفيلم، وإعادة المعالجة، وسعة الماكينة جميعها في التكلفة الحقيقية لكل عبوة جيدة.
يخلق تقليل الهدر أيضاً فائدة ثانوية: السعة. تستهلك كل عبوة مرفوضة أو معاد معالجتها وقت إنتاج دون إنشاء ناتج قابل للبيع فوراً.
لذلك، يقلل تقليل الرفض من التكلفة المباشرة مع زيادة سعة الخط الفعالة.
بالنسبة لمصنّعي المأكولات البحرية، هذا يجعل العبوات الجيدة في الساعة واحدة من أهم المقاييس لتقييم أتمتة التغليف.
زيادة سرعة الخط والإنتاج من أتمتة تغليف المأكولات البحرية
يمكن أن تؤدي الإنتاجية العالية إلى تحسين عائد الاستثمار لأتمتة تغليف المأكولات البحرية بشكل كبير، ولكن فقط عندما تصبح سرعة الماكينة الإضافية ناتجاً قابلاً للبيع.
لذلك، لا ينبغي أبداً تقييم الدورات الاسمية في الدقيقة بمعزل عن غيرها. يجب أن يعمل تحميل المنتج، وتزويد الصواني، والختم، والفحص، والوسم، والمناولة النهائية كخط متوازن.
المقياس الأكثر فائدة هو:
العبوات الجيدة في الساعة = إجمالي الإنتاج − الرفض وإعادة المعالجة
ضع في اعتبارك هذه المقارنة التوضيحية:
| مؤشر أداء | خط شبه آلي | خط آلي |
|---|---|---|
| الإنتاج الاسمي/الساعة | 1,500 | 3,000 |
| معدل النجاح من المحاولة الأولى | 96% | 98.5% |
| العبوات الجيدة/الساعة | 1,440 | 2,955 |
| المشغلون المباشرون | 4 | 3 |
| العبوات الجيدة/ساعة عمل | 360 | 985 |
أرقام توضيحية فقط؛ ليست بيانات عملاء Vormek.
يوضح هذا المثال لماذا يمكن للخط الآلي أن يولد قيمة من كل من السرعة الأعلى واستخدام العمالة الأفضل.
يمكن أن يظهر التأثير المالي بثلاث طرق:
- إنتاج أكبر من نفس ساعات الإنتاج؛
- نفس الإنتاج في ساعات أقل؛
- سعة إضافية دون إضافة وردية تغليف أخرى.
على سبيل المثال، إذا كان الطلب اليومي هو 12,000 عبوة، فإن خطاً ينتج 1,500 عبوة جيدة في الساعة يتطلب:
12,000 ÷ 1,500 = 8 ساعات
عند 2,400 عبوة جيدة في الساعة:
12,000 ÷ 2,400 = 5 ساعات
يتم تحرير حوالي ثلاث ساعات من سعة الخط كل يوم.
قد يدعم ذلك الوقت طلبات إضافية، أو وحدة تخزين SKU أخرى، أو صيانة، أو تعقيم، أو تقليل العمل الإضافي.
ومع ذلك، فإن السعة غير المستخدمة ليست ربحاً تلقائياً. إذا لم يتمكن المصنّع من بيع إنتاج إضافي أو تقليل تكاليف التشغيل، فلا ينبغي تسجيل السعة النظرية كإيراد مباشر في نموذج عائد الاستثمار.
تحديد عنق الزجاجة في التغليف قبل الأتمتة
تخلق آلة ختم الصواني الأسرع قيمة فقط عندما يمكن لأجزاء أخرى من عملية الإنتاج دعمها.
تشمل عنق الزجاجة النموذجية لتغليف المأكولات البحرية:
- تحميل المنتج يدوياً؛
- الوزن والتجزئة؛
- تزويد الصواني؛
- الختم؛
- الوسم والترميز؛
- الفحص والوزن التدقيقي؛
- تعبئة العلب النهائية.
افترض أن آلة ختم صواني آلية يمكنها معالجة 30 دورة في الدقيقة ولكن التحضير الأولي يمكنه توفير 20 دورة فقط باستمرار. الدورات العشر غير المستخدمة لها قيمة اقتصادية فورية ضئيلة.
قبل الاستثمار، يجب على المصنّعين طرح السؤال التالي:
أي عملية تحد حالياً من إنتاجنا للعبوات الجيدة؟
إذا كان الختم هو القيد، فقد تخلق آلة ختم صواني آلية تحسناً كبيراً في السعة. إذا كان التفيليت أو التجزئة أو التحميل هو عنق الزجاجة، فقد تحتاج هذه المراحل إلى التحسين أولاً.
يمنع نهج موازنة الخط هذا الشركات من دفع ثمن سعة لا يمكنها استخدامها.
حساب سعة التغليف الفعالة
تصف مواصفات الماكينة عادةً الأداء الأقصى في ظل ظروف تشغيل محددة. يتأثر الإنتاج الفعلي في المصنع بوقت التوقف، وتغييرات التنسيق، وتغيرات المنتج، والتنظيف، وأداء المشغل.
إطار عمل مفيد هو الفعالية الإجمالية للمعدات (OEE):
OEE = التوفر × الأداء × الجودة
على سبيل المثال:
توفر 90% × أداء 92% × جودة 98% = حوالي 81% OEE
هذا هو السبب في أن التوقعات المالية يجب أن تستخدم الإنتاج المتوقع الواقعي بدلاً من السرعة القصوى النظرية.
الانقطاعات القصيرة مهمة أيضاً. يمكن أن يؤدي انتظار الصواني، أو تصحيح موضع الفيلم، أو مسح أخطاء التحميل، أو التوقف المتكرر للمناولة النهائية إلى إزالة وقت إنتاجي كبير خلال الوردية.
يمكن للأتمتة تقليل هذه التوقفات الدقيقة عن طريق مزامنة العمليات المتكررة وخلق تدفق إنتاج أكثر استقراراً.

يمكن أن يؤثر وقت تغيير التنسيق على عائد الاستثمار للأتمتة
غالباً ما يدير مصنّعو المأكولات البحرية منتجات متعددة وتنسيقات تغليف على نفس المعدات. قد تتطلب الشرائح والأجزاء والروبيان والمحار والأسماك المدخنة والمأكولات البحرية المحضرة صواني مختلفة أو أدوات أو إعدادات عملية.
لذلك، يمكن أن تقلل تغييرات التنسيق المتكررة من وقت الإنتاج المتاح.
افترض أن ثلاثة تغييرات تنسيق يومية تم تقليلها من 25 إلى 15 دقيقة:
10 دقائق تم توفيرها × 3 = 30 دقيقة/يوم
عبر 250 يوم إنتاج:
0.5 ساعة × 250 = 125 ساعة/سنة
إذا كان يمكن تحويل تلك الساعات إلى ناتج قابل للبيع أو تقليل العمل الإضافي، فإنها تخلق قيمة مالية قابلة للقياس.
عند مقارنة المعدات، يجب على المصنّعين تقييم ليس فقط السرعة القصوى ولكن أيضاً:
الإنتاج + وقت تغيير التنسيق + وقت التوقف + معدل النجاح من المحاولة الأولى
كيفية حساب عائد الاستثمار لأتمتة تغليف المأكولات البحرية والأسماك
بمجرد تحديد تحسينات العمالة والهدر والإنتاجية، يمكن دمجها في نموذج مالي عملي.
الخطوة 1: حساب الفوائد السنوية للأتمتة
استخدم:
العائد السنوي = توفير العمالة + توفير الهدر وإعادة المعالجة + توفير المواد + فائدة السعة القابلة للاستخدام + مدخرات أخرى مُتحقَّق من صحتها
يجب تضمين الفوائد القابلة للقياس فقط.
إذا خلقت الأتمتة سعة لإنتاج إضافي، فاحسب الفائدة باستخدام هامش المساهمة، وليس إجمالي إيرادات المبيعات:
فائدة السعة = العبوات الإضافية القابلة للبيع × هامش المساهمة لكل عبوة
على سبيل المثال، إذا مكنت الأتمتة من 300,000 عبوة إضافية وهامش المساهمة المُتحقَّق من صحته هو 0.40 يورو لكل عبوة:
300,000 × 0.40 يورو = 120,000 يورو/سنة
هذا أكثر دقة مالياً من ضرب العبوات الإضافية بسعر البيع الكامل.
الخطوة 2: طرح تكاليف التشغيل الإضافية
قد تغير الأتمتة أيضاً:
- إنفاق الصيانة؛
- متطلبات قطع الغيار؛
- استهلاك الكهرباء؛
- طلب الهواء المضغوط؛
- متطلبات التفريغ؛
- استهلاك غاز MAP.
لذلك:
العائد السنوي الصافي = العائد السنوي − تكاليف التشغيل السنوية الإضافية
يمنع هذا المبالغة في تقدير عائد الاستثمار.
الخطوة 3: حساب عائد الاستثمار وفترة الاسترداد
صيغتان مباشرتان هما:
عائد الاستثمار البسيط (%) = العائد السنوي الصافي ÷ الاستثمار الأولي × 100
فترة الاسترداد = الاستثمار الأولي ÷ العائد السنوي الصافي
ضع في اعتبارك مشروعاً توضيحياً:
| مكون عائد الاستثمار | القيمة السنوية |
|---|---|
| توفير العمالة المباشرة | 70,000 يورو |
| تقليل الهدر/إعادة المعالجة | 30,000 يورو |
| توفير المواد | 10,000 يورو |
| مساهمة السعة القابلة للاستخدام | 60,000 يورو |
| العائد السنوي الإجمالي | 170,000 يورو |
| تكاليف التشغيل الإضافية | −20,000 يورو |
| العائد السنوي الصافي | 150,000 يورو |
إذا كان إجمالي استثمار المشروع 300,000 يورو:
عائد الاستثمار البسيط = 150,000 ÷ 300,000 × 100 = 50%
فترة الاسترداد = 300,000 ÷ 150,000 = سنتان
هذه القيم توضيحية ويجب استبدالها ببيانات الإنتاج والمالية المُتحقَّق من صحتها للمصنّع.
تضمين التكلفة الكاملة للأتمتة
لا ينبغي أن يقتصر الاستثمار الأولي على سعر الماكينة.
اعتماداً على المشروع، يشمل:
- آلة التغليف؛
- الأدوات والقوالب؛
- الناقلات ومناولة الصواني؛
- معدات الترميز أو الوسم؛
- مكونات MAP والتفريغ؛
- التركيب والتشغيل الأولي؛
- تدريب المشغلين؛
- دمج الخط؛
- تعديلات البنية التحتية المطلوبة.
هذا يوفر فترة استرداد أكثر واقعية لآلة تغليف المأكولات البحرية.
بالنسبة للاستثمارات الأكبر، قد تحسب الإدارة أيضاً صافي القيمة الحالية (NPV) ومعدل العائد الداخلي (IRR)، خاصة عند مقارنة مشاريع رأسمالية بديلة.
استخدام ثلاثة سيناريوهات لعائد الاستثمار
يمكن لتوقع واحد أن يخلق ثقة زائفة. يستخدم نموذج استثمار أقوى ثلاثة سيناريوهات:
| السيناريو | الافتراض |
|---|---|
| تحفظي | حجم أقل واستخدام محدود للسعة |
| متوقع | ظروف التشغيل الأكثر احتمالاً |
| استخدام مرتفع | طلب قوي واستخدام مرتفع للمعدات |
تحقق الأتمتة عموماً استرداداً أسرع مع زيادة الاستخدام لأن تكلفة رأس المال الثابت توزع على عدد أكبر من العبوات القابلة للبيع.
هذا يفسر لماذا يمكن أن يكون نظام التغليف الآلي نفسه جذاباً للغاية لمصنّع مأكولات بحرية عالي الحجم ولكن غير ضروري مالياً لعملية صغيرة تعمل بضع ساعات فقط في اليوم.
الهدف ليس الأتمتة القصوى.
إنه المستوى المناسب من الأتمتة للحجم الحالي، وظروف العمالة، ومزيج المنتجات، والنمو المتوقع.
دراسة حالة: عائد الاستثمار والجدول الزمني للاسترداد لأتمتة تغليف المأكولات البحرية
يجب أن تفصل دراسة حالة موثوقة لأتمتة تغليف المأكولات البحرية بين نتائج الإنتاج المقاسة والافتراضات المالية.
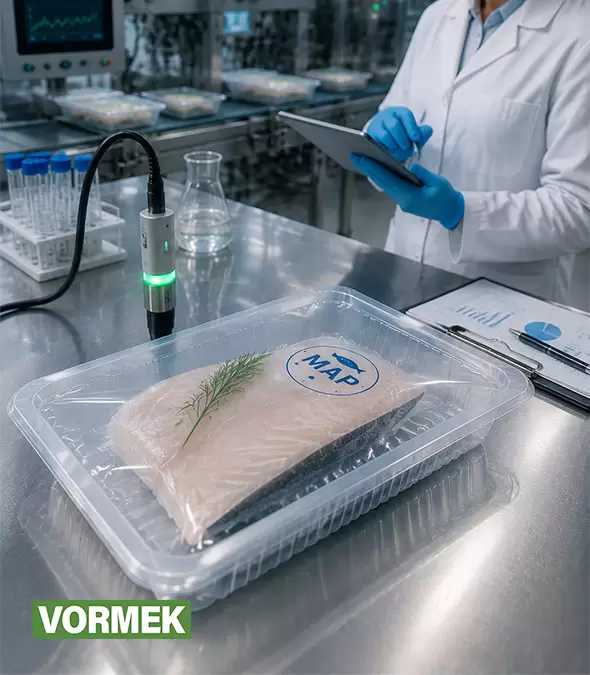
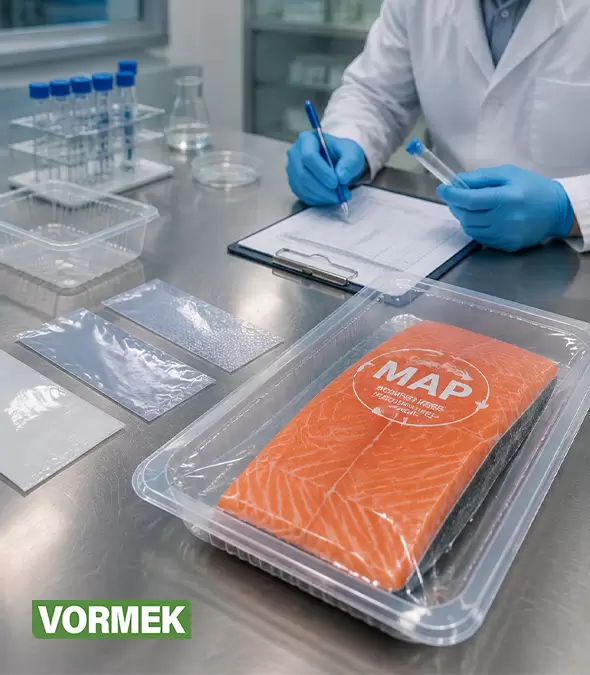
في تطبيق حقيقي لتغليف المأكولات البحرية من Vormek، تم تنفيذ التغليف بجو معدّل (MAP) لتحسين حفظ المنتج وأداء التغليف.
في ظل ظروف الإنتاج والتخزين المختبرة، كانت نتيجة مدة الصلاحية المسجلة:
قبل MAP: حوالي 3 أيام
بعد MAP: حوالي 8 أيام
يمثل هذا حوالي خمسة أيام إضافية من مدة الصلاحية في ظل ظروف ذلك التطبيق.
بالنسبة لمصنّع المأكولات البحرية، هذا مهم لأن عائد الاستثمار للأتمتة يمكن أن يمتد إلى ما هو أبعد من العمالة وسرعة الماكينة. قد تساعد مدة الصلاحية الأطول القابلة للاستخدام تجارياً في تقليل الخسائر المرتبطة بانتهاء الصلاحية، وشطب المنتج، وضغط التوزيع مع زيادة النافذة المتاحة للوجستيات والبيع بالتجزئة.
ومع ذلك، لا ينبغي التعامل مع هذه النتيجة كادعاء عالمي لمدة الصلاحية.
يؤثر نوع السمك، والحمل الميكروبي الأولي، ودرجة حرارة المنتج، والتعقيم، ومادة التغليف، وتركيبة الغاز، والتحكم في سلسلة التبريد جميعها على مدة صلاحية المأكولات البحرية. لذلك، يجب على كل مصنّع إجراء التحقق من صحة مدة الصلاحية الخاصة بالمنتج قبل استخدام تمديد متوقع في توقعات عائد الاستثمار.
كيف يمكن أن تساهم مكاسب مدة الصلاحية في عائد الاستثمار
يكون لتحسين مدة الصلاحية المُتحقَّق من صحته قيمة مالية فقط عندما يقلل من الخسائر الفعلية أو يخلق فائدة تجارية قابلة للقياس أخرى.
ضع في اعتبارك مصنّعاً توضيحياً ينتج 2 مليون عبوة مأكولات بحرية سنوياً.
إذا انخفضت الخسائر المرتبطة بانتهاء الصلاحية من 2% إلى 1%:
الخسائر الحالية: 2,000,000 × 2% = 40,000 عبوة
الخسائر المحسنة: 2,000,000 × 1% = 20,000 عبوة
الفرق هو:
20,000 عبوة مستردة/سنة
بقيمة اقتصادية قابلة للاسترداد تبلغ 2.50 يورو لكل عبوة:
20,000 × 2.50 يورو = 50,000 يورو فائدة سنوية محتملة
هذه الأرقام هي مثال مالي فقط وليست بيانات مالية لعملاء Vormek.
هذا التمييز ضروري لدراسة حالة عائد الاستثمار الدقيقة: يجب الإبلاغ عن نتائج التشغيل المقاسة كنتائج مقاسة، بينما يجب تحديد الافتراضات المستخدمة للنمذجة المالية بوضوح.
مثال على الجدول الزمني لاسترداد أتمتة تغليف المأكولات البحرية
لفهم كيف تعمل فوائد الأتمتة المتعددة معاً، ضع في اعتبارك مصنّع مأكولات بحرية افتراضي يستثمر في خط ختم صواني آلي.
افترض أن المشروع الكامل يتطلب:
إجمالي الاستثمار الأولي: 250,000 يورو
يشمل هذا المعدات والأدوات ذات الصلة والتركيب والتكامل.
الفوائد السنوية المُتحقَّق من صحتها أو المتوقعة بشكل واقعي هي:
| عامل عائد الاستثمار | القيمة السنوية |
|---|---|
| توفير العمالة المباشرة | 55,000 يورو |
| تقليل الهدر وإعادة المعالجة | 25,000 يورو |
| توفير مواد التغليف | 10,000 يورو |
| مساهمة السعة القابلة للاستخدام | 50,000 يورو |
| العائد السنوي الإجمالي | 140,000 يورو |
| تكاليف التشغيل الإضافية | −15,000 يورو |
| العائد السنوي الصافي | 125,000 يورو |
فترة الاسترداد البسيطة هي:
250,000 ÷ 125,000 = سنتان
يصبح الجدول الزمني للاستثمار:
| الفترة | العائد الصافي التراكمي | الموقف مقابل الاستثمار |
|---|---|---|
| الاستثمار الأولي | 0 يورو | −250,000 يورو |
| نهاية العام 1 | 125,000 يورو | −125,000 يورو |
| نهاية العام 2 | 250,000 يورو | نقطة التعادل |
| نهاية العام 3 | 375,000 يورو | +125,000 يورو |
| نهاية العام 5 | 625,000 يورو | +375,000 يورو |
مخطط الاسترداد البسيط
البداية: −250 ألف يورو
↓
العام 1: −125 ألف يورو
↓
العام 2: 0 يورو — تم تحقيق الاسترداد
↓
العام 3: +125 ألف يورو
↓
العام 5: +375 ألف يورو
هذا النموذج المبسط لا يشمل الضرائب، أو الاستهلاك، أو تكاليف التمويل، أو التضخم، أو القيمة الزمنية للنقود. بالنسبة للمشاريع الرأسمالية الكبيرة، يمكن لـ NPV و IRR تقديم تقييم مالي أكثر اكتمالاً.
ما هي فترة الاسترداد الجيدة لأتمتة تغليف المأكولات البحرية؟
لا يوجد هدف عالمي لفترة استرداد جيدة لأتمتة التغليف.
تعتمد الفترة المقبولة على:
- حجم الإنتاج السنوي؛
- عدد الورديات؛
- تكلفة العمالة وتوافرها؛
- استخدام المعدات المتوقع؛
- قيمة المنتج؛
- تكاليف التمويل؛
- الطلب المستقبلي؛
- وسياسة استثمار رأس المال للشركة.
قد يحقق المصنّع الذي يعمل باستخدام مرتفع عائداً أسرع بكثير من شركة تستخدم نفس المعدات لتشغيل إنتاج واحد منخفض الحجم.
يمكن أن تكون الفوائد الاستراتيجية مهمة أيضاً. على سبيل المثال، قد يبرر تقليل الاعتماد على العمالة المؤقتة أو إنشاء سعة كافية لتجنب إضافة وردية أخرى مشروع أتمتة حتى عندما يكون من الصعب التعبير عن تلك الفوائد من خلال نسبة عائد استثمار واحدة.
المفتاح هو تجنب المبالغة في تقدير الفوائد.
لا ينبغي احتساب سعة الإنتاج الإضافية كعائد مالي إلا عندما يمكن بيع الإنتاج الإضافي بشكل واقعي. وبالمثل، لا ينبغي تسجيل الموظفين المعاد توزيعهم كمدخرات عمالة كاملة ما لم تنخفض كشوف المرتبات، أو العمل الإضافي، أو تكاليف التوظيف المستقبلية فعلياً.
تحليل الحساسية: كيف يغير حجم الإنتاج فترة الاسترداد
نظراً لأن الاستخدام المستقبلي غير مؤكد، يجب على المصنّعين اختبار ثلاثة سيناريوهات على الأقل.
باستخدام نفس الاستثمار البالغ 250,000 يورو:
| السيناريو | العائد السنوي الصافي | الاسترداد البسيط |
|---|---|---|
| تحفظي | 80,000 يورو | 3.13 سنة |
| متوقع | 125,000 يورو | 2.00 سنة |
| استخدام مرتفع | 170,000 يورو | 1.47 سنة |
يجيب هذا التحليل على سؤال استثماري مهم:
هل يظل مشروع الأتمتة مقبولاً مالياً إذا كان نمو الإنتاج أقل من المتوقع؟
إذا كانت الإجابة بنعم في ظل السيناريو التحفظي، تصبح الجدوى التجارية أقوى بكثير.
متى يجب أتمتة خط تغليف المأكولات البحرية والأسماك؟
تصبح الأتمتة جذابة بشكل متزايد عندما يخلق التغليف قيوداً تشغيلية قابلة للقياس.
تشمل العلامات الشائعة:
- أصبح التغليف عنق الزجاجة في الإنتاج؛
- تكلفة العمالة لكل عبوة في ارتفاع؛
- العمل الإضافي أصبح روتينياً؛
- صعوبة توظيف أو الاحتفاظ بعمال التغليف؛
- معدلات الرفض وإعادة المعالجة مفرطة؛
- يختلف الإنتاج بشكل كبير بين الورديات؛
- لا يمكن للمعدات الحالية تلبية الطلب المتوقع؛
- سيتطلب الحجم الإضافي وردية أخرى.
ليس كل مصنّع بحاجة إلى خط آلي بالكامل.
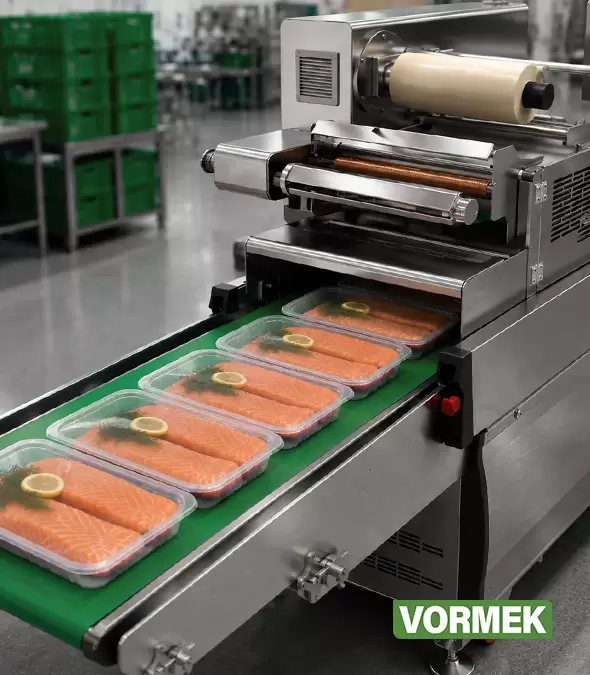
بالنسبة لبعض العمليات، قد يوفر أتمتة ختم الصواني وحدها أقوى عائد استثمار. قد تستفيد المصانع عالية الحجم من دمج تفريغ الصواني، ونقل المنتج، والتفريغ والتدفق بالغاز، وفهرسة الفيلم، والختم، والترميز، والفحص، والتفريغ.
توفر صفحة منتج Smart Sealer معلومات للمصنّعين الذين يقيمون تكوينات ختم الصواني الآلية، بينما تغطي الصفحة الرئيسية لصناعة المأكولات البحرية والأسماك حلول تغليف أوسع لتطبيقات الأسماك والمأكولات البحرية.
لا ينبغي أن يكون الهدف هو أتمتة كل عملية ممكنة.
يجب أن يكون إزالة القيود التي لها التأثير الأكبر القابل للقياس على التكلفة لكل عبوة جيدة.
قائمة التحقق من عائد الاستثمار لأتمتة تغليف المأكولات البحرية
قبل الموافقة على استثمار تغليف آلي، اجمع هذه الأرقام من الخط الحالي:
- العبوات الجيدة في الساعة؛
- المشغلون المباشرون لكل وردية؛
- التكلفة الإجمالية للعمالة؛
- معدلات الرفض وإعادة المعالجة؛
- هدر الفيلم ومواد التغليف؛
- وقت التوقف ووقت تغيير التنسيق؛
- حجم الإنتاج السنوي؛
- الخسائر المرتبطة بانتهاء الصلاحية أو مدة الصلاحية؛
- تكاليف العمل الإضافي أو الورديات الإضافية الحالية.
ثم قارنها بالقيم المتوقعة الواقعية للخط الآلي المقترح.
أخيراً، احسب:
العائد السنوي = العمالة + الهدر + المواد + السعة القابلة للاستخدام + مدخرات أخرى مُتحقَّق من صحتها
العائد السنوي الصافي = العائد السنوي − تكاليف التشغيل الإضافية
عائد الاستثمار (%) = العائد السنوي الصافي ÷ الاستثمار الأولي × 100
فترة الاسترداد = الاستثمار الأولي ÷ العائد السنوي الصافي
هذا يغير مناقشة الشراء من:
“كم تكلف الماكينة؟”
إلى السؤال الأكثر دلالة تجارياً:
“كم ستكلف كل عبوة مأكولات بحرية مقبولة قبل وبعد الأتمتة؟”
هذا هو أساس تحليل عائد الاستثمار الموثوق لأتمتة تغليف المأكولات البحرية والأسماك.
الخلاصة: هل أتمتة تغليف المأكولات البحرية استثمار جيد؟
يجب تقييم أتمتة تغليف المأكولات البحرية كاستثمار تشغيلي، وليس ببساطة كشراء آلة.
يحدث أقوى عائد استثمار لأتمتة تغليف المأكولات البحرية والأسماك عندما تحل الأتمتة مشاكل قابلة للقياس: تكلفة العمالة المفرطة، ورفض التغليف، وإعادة المعالجة، وهدر المواد، وعدم كفاية الإنتاجية، أو محدودية سعة الإنتاج.
لهذا السبب، لا ينبغي أبداً أن يكون سعر الشراء وسرعة الماكينة القصوى المعيارين الوحيدين.
يجب على المصنّعين إنشاء خط أساس باستخدام العبوات الجيدة الفعلية في الساعة، وتكلفة العمالة لكل 1,000 عبوة، ومعدل النجاح من المحاولة الأولى، ومعدل الرفض، ووقت التوقف، ووقت تغيير التنسيق، والتكلفة لكل عبوة جيدة. يمكن بعد ذلك مقارنة مؤشرات الأداء الرئيسية هذه بالأداء المتوقع الواقعي من الخط الآلي المقترح.
يوضح تطبيق Vormek الحقيقي للمأكولات البحرية الذي تمت مناقشته في هذا الدليل أيضاً لماذا يمكن لأداء التغليف أن يؤثر على الجدوى التجارية إلى ما هو أبعد من سرعة الخط. في ظل الظروف المختبرة، زاد MAP من مدة الصلاحية المسجلة من حوالي ثلاثة إلى ثمانية أيام. قد يخلق مثل هذا التحسين قيمة تجارية عندما يقلل من خسائر انتهاء الصلاحية المُتحقَّق من صحتها أو يوفر مرونة توزيع أكبر، على الرغم من أنه يجب دائماً التحقق من صحة مدة الصلاحية لمنتج المأكولات البحرية المحدد ونظام التغليف وسلسلة التبريد.
في النهاية، السؤال الصحيح ليس:
“ما هي أرخص آلة تغليف للمأكولات البحرية؟”
بل هو:
“أي نظام تغليف يمكنه تقديم الجودة والسعة المطلوبتين بأقل تكلفة مستدامة لكل عبوة جيدة؟”
يمكن للمصنّعين الذين يقيمون مشروع التغليف التالي لهم استكشاف الصفحة الرئيسية لصناعة المأكولات البحرية والأسماك للحصول على حلول خاصة بالتطبيق وصفحة منتج Smart Sealer للحصول على خيارات ختم الصواني الآلية.
الأسئلة الشائعة حول عائد الاستثمار لأتمتة تغليف المأكولات البحرية
ما هو عائد الاستثمار لأتمتة تغليف المأكولات البحرية والأسماك؟
يقيس عائد الاستثمار لأتمتة تغليف المأكولات البحرية والأسماك العائد المالي الناتج عن الاستثمار في معدات التغليف الآلية.
يتضمن الحساب العملي توفير العمالة المُتحقَّق من صحته، وانخفاض الهدر وإعادة المعالجة، وتوفير مواد التغليف، وفوائد السعة القابلة للاستخدام، مطروحاً منها تكاليف التشغيل الإضافية.
عائد الاستثمار البسيط (%) = العائد السنوي الصافي ÷ الاستثمار الأولي × 100
استخدام بيانات الإنتاج الفعلية ينتج نتيجة أكثر موثوقية من تقدير عائد الاستثمار من سرعة الماكينة وحدها.
كيف تحسب فترة الاسترداد لآلة تغليف المأكولات البحرية؟
استخدم:
فترة الاسترداد = إجمالي الاستثمار الأولي ÷ العائد السنوي الصافي
على سبيل المثال، مشروع بقيمة 250,000 يورو يولد 125,000 يورو في عائد سنوي صافي مُتحقَّق من صحته له فترة استرداد بسيطة تبلغ حوالي سنتين.
يجب أن يشمل إجمالي الاستثمار الأدوات ذات الصلة والتركيب والتكامل بدلاً من سعر الماكينة وحدها.
كيف تقلل الأتمتة من تكاليف العمالة في تغليف المأكولات البحرية؟
يمكن للأتمتة تقليل المهام المتكررة مثل مناولة الصواني، وفهرسة الفيلم، والختم، ونقل العبوات مع زيادة الإنتاج لكل مشغل.
يجب على المصنّعين مقارنة تكلفة العمالة لكل 1,000 عبوة جيدة قبل وبعد الأتمتة بدلاً من الاعتماد فقط على عدد المشغلين.
هل يمكن لتغليف المأكولات البحرية الآلي تقليل الهدر وإعادة المعالجة؟
يمكن أن يقلل من التباين المرتبط بالعملية من خلال تحسين التحكم في المعايير مثل درجة حرارة الختم، والضغط، وزمن المكوث، وتحديد موضع الصينية، وفهرسة الفيلم، وتتابعات MAP.
ومع ذلك، لا يمكن للأتمتة تعويض مواد التغليف غير المناسبة، أو أسطح الختم الملوثة، أو مناولة المنتج الرديئة.
هل تنتج آلة تغليف المأكولات البحرية الأسرع دائماً عائد استثمار أفضل؟
لا. تخلق السرعة الاسمية الأعلى قيمة مالية فقط عندما يمكن للعمليات الأولية والنهائية دعمها والسعة الإضافية مطلوبة فعلياً.
العبوات الجيدة في الساعة، ومعدل النجاح من المحاولة الأولى، والتكلفة لكل عبوة جيدة هي مؤشرات أكثر فائدة من الحد الأقصى للدورات في الدقيقة وحدها.
هل يجب تضمين تمديد مدة الصلاحية في عائد الاستثمار لأتمتة التغليف؟
نعم، ولكن فقط عندما يكون تحسين مدة الصلاحية قد تم التحقق من صحته ويخلق فائدة مالية قابلة للقياس.
على سبيل المثال، يمكن تضمين عدد أقل من عمليات الشطب أو الإرجاع المرتبطة بانتهاء الصلاحية. لا ينبغي أبداً افتراض مدة الصلاحية من قدرة المعدات وحدها لأن استقرار المأكولات البحرية يعتمد أيضاً على علم الأحياء الدقيقة، ودرجة الحرارة، والتعقيم، ومواد التغليف، وتركيبة الغاز، وظروف سلسلة التبريد.
متى يجب على مصنّع المأكولات البحرية أتمتة خط التغليف الخاص به؟
تستحق الأتمتة اعتباراً جاداً عندما يصبح التغليف عنق الزجاجة، أو ترتفع تكلفة العمالة لكل عبوة، أو يكون العمل الإضافي متكرراً، أو يكون الرفض مفرطاً، أو يتطلب نمو الإنتاج المتوقع مشغلين إضافيين أو وردية أخرى.
غالباً ما يحدث أقوى عائد استثمار عندما يعالج مشروع أتمتة واحد العديد من هذه القيود في وقت واحد.
ما هو مؤشر الأداء الرئيسي الأكثر أهمية لأتمتة تغليف المأكولات البحرية؟
التكلفة لكل عبوة جيدة هي واحدة من أكثر المقاييس الإجمالية فائدة لأنها تربط أداء الإنتاج بالأداء المالي.
يمكن أن تعكس التأثير المشترك للعمالة، والرفض، واستهلاك المواد، والإنتاجية، واستخدام المعدات.
الماكينة عالية السرعة ليست بالضرورة النظام الأكثر اقتصاداً إذا زاد وقت التوقف أو العمالة أو خسائر التغليف من تكلفة كل عبوة مقبولة.
صيغة عائد الاستثمار النهائية لمصنّعي المأكولات البحرية والأسماك
قبل الاستثمار، احسب:
عائد الأتمتة السنوي = توفير العمالة + توفير الهدر وإعادة المعالجة + توفير المواد + مساهمة السعة القابلة للاستخدام + مدخرات أخرى مُتحقَّق من صحتها
ثم:
العائد السنوي الصافي = عائد الأتمتة السنوي − تكاليف التشغيل السنوية الإضافية
أخيراً:
عائد الاستثمار البسيط (%) = العائد السنوي الصافي ÷ إجمالي الاستثمار الأولي × 100
فترة الاسترداد = إجمالي الاستثمار الأولي ÷ العائد السنوي الصافي
قم بتشغيل الحساب في ظل سيناريوهات تحفظية ومتوقعة وعالية الاستخدام بدلاً من الاعتماد على توقع إنتاج واحد.
يحول هذا النهج أتمتة تغليف المأكولات البحرية من قرار اختيار آلة إلى جدوى تجارية قابلة للقياس تعتمد على الإنتاجية والجودة والربحية.
لذلك، فإن أفضل خط تغليف آلي ليس بالضرورة الأسرع أو الأكثر تعقيداً. إنه الخط الذي ينتج باستمرار عبوات آمنة وقابلة للبيع بأقل تكلفة مستدامة لكل عبوة جيدة.